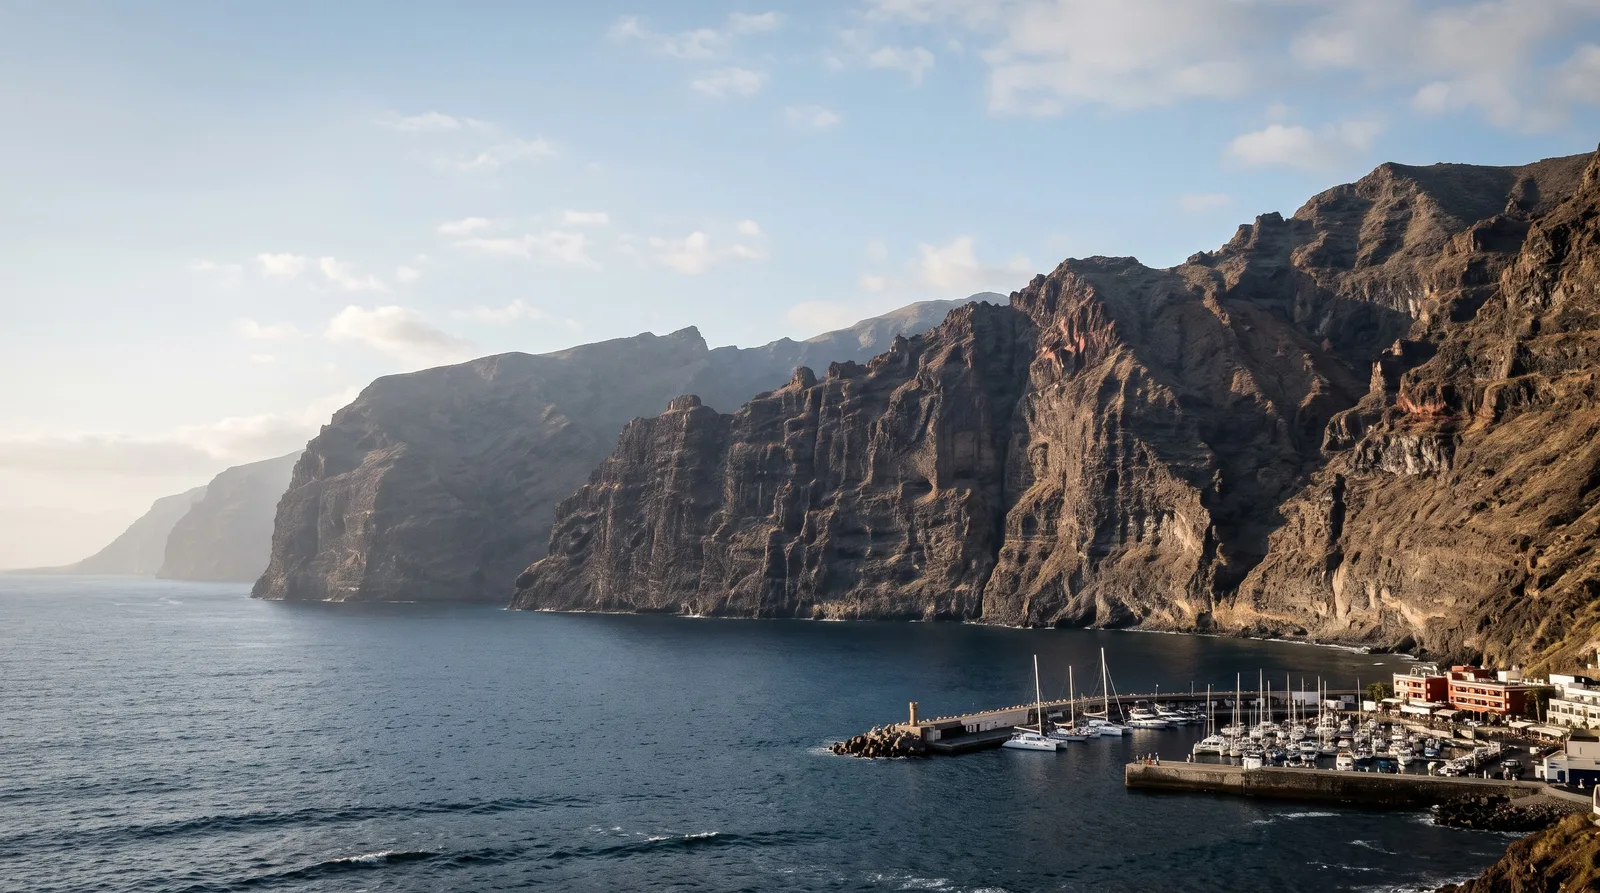
Por quéTenerife
Demanda durante todo el año, poca obra nueva y el impuesto más bajo sobre la vivienda nueva de esta comparativa, con precios muy por debajo de los de la Costa del Sol. Cifra por cifra frente a la Costa del Sol, Valencia, Madrid y Barcelona.
Datos a noviembre de 2026
Los argumentos
Demanda todo el año, poca obra nueva
Tenerife reúne tres características que no se dan en los otros cuatro mercados. El invierno es temporada alta: en enero, los hoteles de la provincia están ocupados al 75%, frente al 42-51% en las demás. La oferta nueva es limitada: es la que menos licencias de obra tiene de las cinco. Y la vivienda nueva soporta el impuesto de compra más bajo, en torno al 8%, frente al 10,75-11,5%.
La obra nueva cuesta aproximadamente un 24% menos que en Málaga y subió un 12,4% en el último año, la segunda mayor subida de las cinco. En la última crisis, los precios aquí cayeron menos: alrededor de un 36%, frente al 48-52% en el resto.
Un proyecto de 20 a 30 millones de euros encaja en este mercado. Cien viviendas suponen cerca del 3% de las ventas de obra nueva que registra la provincia en un año. Conviene a un proyecto bien situado y con preventas. Si necesita colocar cientos de millones con rapidez, Madrid es un mercado con más fondo, y así lo decimos más abajo.
De un vistazo
Dónde destaca Tenerife
Precio de obra nueva frente a demanda en invierno
Cada punto es un mercado: más a la izquierda, entrada más barata; más arriba, más lleno en enero.Un año sin temporada baja
INE 2025, por provincia. Cuanto más corta la línea, más uniforme el año. Madrid también es uniforme, pero a un nivel más bajo.En cifras
Seis medidas lado a lado
Por qué Tenerife
Sin temporada baja
En enero Canarias recibe más turistas que en agosto, y los hoteles de la provincia tienen una ocupación del 75 %. En la Costa del Sol y en Valencia, esa cifra de invierno ronda el 40 %. Para el propietario, eso significa una vivienda que puede usar y alquilar durante todo el año.
Poca obra nueva en camino
Es el mercado con menos licencias de obra de los cinco, en una isla donde el suelo es limitado y las licencias tardan. Esa barrera protege a quien logra superarla.
Precio de entrada con impulso
La obra nueva cuesta un 24 % menos por m² que en Málaga. Sus precios subieron un 12,4 % en el último año, por delante de Málaga, Barcelona y Madrid.
El impuesto más bajo sobre vivienda nueva
Alrededor del 8 % frente al 10,75-11,5 % de otras zonas. En una vivienda de 500.000 € supone unos 15.000 € menos para el comprador, lo que sostiene el precio de venta.
Las promociones nuevas se venden
Según la propia compañía, Aedas tenía vendido el 85 % de las 160 viviendas de Solum, en Guía de Isora, cuando entregó la primera fase. Metrovacesa construye 138 viviendas en Adeje.
La menor caída de la última crisis
Tras 2007, los precios de la provincia cayeron cerca de un 36 % desde el máximo hasta el mínimo, frente al 48-52 % de los demás mercados. Aun así cayeron, y por eso lo tenemos en cuenta en nuestras valoraciones.
Una vía de acceso al suelo y un comprador local
Desde 2024, los suelos turísticos y comerciales sin edificar pueden destinarse a vivienda, reservando una parte a vivienda protegida. Desde 2025, las empresas canarias pueden invertir su reserva fiscal (RIC) en viviendas para alquiler de larga duración. No hemos encontrado nada comparable en las otras cuatro regiones, aunque nuestra búsqueda no ha sido exhaustiva.
Alquiler sin límite de precio
No hay ningún tope de alquiler en vigor y, según nuestros cálculos, la rentabilidad bruta es similar a la de Málaga y superior a la de Madrid. Además, la hipoteca pesa menos sobre los ingresos que en Málaga, Madrid o Barcelona.
A qué renuncia
Un mercado de salida más pequeño
Unas 12.000 compraventas de vivienda al año, frente a entre 36.000 y 81.000 en los demás. Un proyecto encaja sin dificultad, pero vender todo de una vez lleva más tiempo.
Menos respaldo institucional
No hemos encontrado ninguna operación institucional de gran tamaño en Tenerife ni una rentabilidad publicada para edificios de alquiler. Ese capital se dirige a Madrid.
Un crecimiento global más lento
Considerando todas las viviendas, los precios subieron un 9,9% en el año, el menor aumento de las cinco, y bajaron un 0,7% en el último trimestre. La obra nueva resiste mejor.
Ingresos locales más bajos
Los salarios más bajos de las cinco regiones, de modo que los compradores residentes pueden gastar menos que en Madrid o Barcelona. Plantee el precio del proyecto teniéndolo en cuenta.
Cara a cara
Cinco mercados, las mismas medidas
Cada fila emplea una sola fuente y un solo método para las cinco plazas, de modo que las filas son comparables. Cuando no existe una cifra comparable, la celda queda vacía.
| Measure | Tenerife | Costa del Sol | Valencia | Madrid | Barcelona |
|---|---|---|---|---|---|
| Precio de entrada y evolución | |||||
| Precio registrado de obra nueva, €/m²Registradores, 12 meses hasta el 2.º trimestre de 2026 | 2.638 | 3.495 | 2.007 | 3.911 | 3.348 |
| Precio de tasación, €/m²Tinsa, 3.er trimestre de 2026 | 2.114 | 2.784 | 1.970 | 3.693 | 2.918 |
| Variación anual del precio de la obra nuevaRegistradores, 2.º trimestre de 2026 | +12,4% | +10,5% | +15,6% | +4,8% | +6,3% |
| Variación anual del precio, todas las viviendasTinsa, 3.er trimestre de 2026 | +9,9% | +14,0% | +23,8% | +13,1% | +12,4% |
| Variación del precio en el último trimestre, todas las viviendasTinsa, 3.er trimestre de 2026 | −0,7% | +3,0% | +6,1% | +0,9% | +1,4% |
| Demanda | |||||
| Turistas en enero por cada turista en agostoINE Frontur 2025, por comunidad autónoma | 1,10 | 0,40 | 0,39 | 1,02 | 0,49 |
| Ocupación hotelera en eneroINE 2025, por provincia | 75,1% | 41,8% | 43,3% | 50,6% | 47,8% |
| Temperatura media de enero, °CAEMET 1981-2010 | 18,4 | 12,1 | 11,8 | 6,3 | 9,2 |
| Proporción de compras realizadas por extranjerosRegistradores, 2025 (en parte a través de la prensa) | 30,0% | 32,8% | 12,2% | 6,9% | 14,2% |
| Oferta nueva | |||||
| Licencias de obra por cada 1.000 viviendas, 12 meses (menos significa menos oferta nueva en camino)Tinsa, 3.er trimestre de 2026 | 3,7 | 8,5 | 4,9 | 5,4 | 4,2 |
| Alquiler | |||||
| Rentabilidad bruta por alquilerCálculo propio: precio de alquiler publicado en idealista ÷ precio de venta publicado de vivienda de segunda mano, octubre de 2026 | 5,2% | 5,2% | — | 5,1% | 5,9% |
| Precio de alquiler publicado, €/m² al mesidealista, octubre de 2026 | 15,3 | 18,8 | — | 21,6 | 17,4 |
| Rentabilidad prime en edificios de alquilerCushman & Wakefield, 2.º trimestre de 2026 | — | — | — | 3,85% | 4,10% |
| Límite de precio del alquiler en vigorLey 12/2023, aplicada por comunidades autónomas, septiembre de 2026 | No | No | No | No | Sí |
| Impuestos y normativa | |||||
| Impuestos al comprar vivienda nueva, incluido el impuesto de actos jurídicos documentadosTipos autonómicos 2026 | alrededor del 8 % | 11,2% | 11,4% | 10,75% | 11,5% |
| Impuesto de transmisiones patrimoniales en la compra de vivienda de segunda manoTipos autonómicos 2026 | 6,5% | 7% | 9–11% | 6% | 10–13% |
| Nuevos alquileres vacacionalesNormativa local, 2026 | Solo donde lo permita el planeamiento urbanístico | Moratoria en la ciudad | Con límite | Restringidos en el centro | Las licencias terminan hacia 2028 |
| Quién puede permitírselo | |||||
| Coste de la hipoteca como porcentaje de los ingresos del hogarTinsa, 3.er trimestre de 2026 | 40,1% | 53,3% | 34,5% | 53,5% | 45,2% |
| Salario bruto mensual medio, €INE 2024, por comunidades | 2.052 | 2.147 | 2.181 | 2.762 | 2.530 |
| La última crisis | |||||
| Caída desde el máximo de 2007/08 hasta el mínimoCálculo propio a partir de Tinsa, 3.er trimestre de 2026 | −36,0% | −50,5% | −50,0% | −48,4% | −52,3% |
| Hoy frente al máximo de 2007/08Tinsa, 3.er trimestre de 2026 | +25,5% | +10,6% | +7,7% | +18,6% | −8,1% |
| Tamaño del mercado | |||||
| Compraventas de viviendasRegistradores, 2025 | 11.963 | 36.117 | 40.839 | 81.484 | 73.285 |
| Compraventas de obra nuevaRegistradores, 2025 | 3.306 | 11.548 | 5.977 | 17.610 | 13.820 |
| Un proyecto de 100 viviendas como porcentaje de esas ventasCálculo propio | 3,0% | 0,9% | 1,7% | 0,6% | 0,7% |
| Pasajeros en aeropuertos, millonesAena 2025; Tenerife tiene dos aeropuertos | 21,1 | 26,8 | 11,9 | 68,2 | 57,5 |
Cifras a escala provincial: «Tenerife» es la provincia de Santa Cruz de Tenerife, que incluye también La Palma, La Gomera y El Hierro, y «Costa del Sol» es la provincia de Málaga. La celda resaltada es la más favorable de esa fila; en las filas que no tienen ninguna, un valor más alto no es sin más mejor. No figura en la tabla la estimación del ministerio de 18.788 viviendas nuevas sin vender en la provincia a finales de 2025. Parece calculada a partir de las viviendas terminadas y las ventas desde 2005, no es un recuento de viviendas a la venta, incluye otras tres islas y no hemos podido verificarla.
En la isla
Dónde construyen otros, dónde buscamos
Dos promotoras nacionales construyen en la costa suroeste. Nosotros buscamos suelo en el norte.
Metrovacesa: Abora, Adeje
138 viviendas en Adeje. Las obras empezaron en enero de 2026, según la empresa.
Aedas: Solum, Guía de Isora
160 viviendas; según la empresa, el 85 % estaba vendido al entregar la primera fase en junio de 2026.
Dónde buscamos: el norte
Viviendas de 400.000 a 700.000 € para compradores internacionales, lejos del saturado segmento de lujo del sur.
Aeropuerto Tenerife Norte · Aeropuerto Tenerife Sur
Frente a los demás
Mercado por mercado
Lo que ofrece Tenerife frente a cada uno y cuándo es preferible el otro.
Costa del Sol
Tenerife ofrece obra nueva en torno a un cuarto más barata, un año mucho más equilibrado (75% de ocupación hotelera en enero frente al 42%), menos carga fiscal y una hipoteca más llevadera. La Costa del Sol tiene más compradores y más volumen: elíjala si lo primero es el volumen de ventas.
Valencia
Valencia es la que más sube y la más asequible: elíjala si busca impulso. Tenerife ofrece demanda en invierno, una caída mucho menor en la última crisis (−36% frente a −50%) y menos impuestos en vivienda nueva, sin las normas cada vez más estrictas de Valencia en zonas inundables.
Madrid
Madrid es el mercado más profundo y la sede del alquiler institucional: elíjalo por la escala y una salida líquida. Tenerife ofrece una rentabilidad bruta parecida, una caída menor en la última crisis y un mercado donde un proyecto de 20–30 M€ tiene peso.
Barcelona
Barcelona presenta la mayor rentabilidad según nuestros cálculos. Pero es la única de las cinco con un tope de alquiler en vigor, las licencias de alquiler vacacional dejarán de existir hacia 2028, se aplica una reserva del 30% para vivienda social y los impuestos de compra son los más altos. Además, sigue por debajo de su máximo de 2007.
A tener en cuenta
Los riesgos en Tenerife
Plazo de licencia por municipio, caso típico
Nuestras estimaciones, en meses desde la solicitud hasta la concesión. Solo La Laguna se basa en casos medidos. Garachico: fuera del casco histórico.- 38 %
- del PIB canario procede del turismo (Exceltur)
- ≈22 meses
- de emergencia hídrica en Tenerife, de mayo de 2024 a finales de febrero de 2026
- ≈100.000
- vehículos al día en cada una de las dos autopistas
- 23.000
- personas en las protestas contra el turismo masivo en las islas, mayo de 2025, según el recuento oficial
Plazos de licencia
Varían mucho de un ayuntamiento a otro. Nuestras propias estimaciones, municipio por municipio, van de unos meses a varios años. Siempre que pueda, compre el suelo condicionado a la obtención de la licencia.
Costes de construcción
Los materiales llegan por barco y la mano de obra escasea. No existe una cifra publicada para la isla, así que pida presupuesto a dos constructores antes de fiarse de cualquier modelo, incluido el nuestro.
Normas que cambian
El alquiler vacacional ya se ha endurecido, y varios decretos nacionales sobre alquileres esperan votación en el Congreso. Cuente con que habrá otro cambio durante un proyecto de tres a cinco años.
Dependencia del turismo
El turismo supone cerca del 38 % del PIB canario (Exceltur). Una caída afectaría a la vez al empleo, a los alquileres y a los compradores.
Agua, carreteras y ánimo social
Tenerife estuvo en emergencia hídrica desde mayo de 2024 hasta finales de febrero de 2026. Cada una de las dos autopistas recibe unos 100.000 vehículos al día. Las protestas contra el turismo masivo reunieron a 23.000 personas en el conjunto de las islas en mayo de 2025, según el recuento oficial.
Nuestra conclusión
Un buen lugar para el proyecto adecuado
Creemos que Tenerife es un buen lugar para un proyecto de tamaño adecuado, sobre un suelo con un camino urbanístico claro. Nosotros también ganamos dinero cuando aquí se llevan a cabo proyectos, así que le animamos a contrastar nuestro razonamiento. Así es como incorporaríamos un margen de seguridad.
Hable con nosotros sobre un proyecto →Probar el precio de venta con una bajada
Las cuentas deben seguir saliendo con precios entre un 20 y un 36 % más bajos. Esa última cifra es lo que ocurrió aquí después de 2007.
Preventas antes de construir
Empezar la obra solo cuando esté reservada una parte acordada de las viviendas.
Un producto que también puedan comprar los residentes
Así no depende de un único grupo de compradores.
Presupuestos reales de suelo y obra
No hay cifras publicadas que comparen los costes de suelo y de construcción por mercado, de modo que esta página no afirma nada sobre márgenes. Los calculamos parcela por parcela, con un tasador homologado, dos constructores y precios de venta reales.
Prueba de estrés: 100 viviendas a 500.000 €
Ingresos por ventas de un proyecto de ejemplo, no una previsión. Suelo, obra, financiación y honorarios deben caber en el nivel de precios que se prueba.Caída y recuperación desde el máximo
Cálculo propio a partir de Tinsa, T3 2026, por provincia. El máximo de 2007/08 equivale a 100.Fuentes
Elaborado en noviembre de 2026. Los precios pasados no garantizan rentabilidades futuras, y esta página no constituye asesoramiento de inversión. Pida a sus propios asesores que revisen lo que sea relevante para su decisión.
- Tinsa IMIE Mercados Locales, 3.er trimestre de 2026
- Registradores, Estadística Registral Inmobiliaria, 2.º trimestre de 2026
- Registradores, Estadística Registral Inmobiliaria, 4.º trimestre de 2025
- Compradores extranjeros en 2025 (idealista sobre datos de Registradores)
- Vivienda nueva sin vender, final de 2025 (idealista sobre datos del Ministerio de Vivienda)
- Precios de alquiler de oferta, octubre de 2026 (idealista)
- Precios de oferta de vivienda de segunda mano, octubre de 2026 (idealista)
- Living MarketBeat, 2.º trimestre de 2026 (Cushman & Wakefield)
- Llegadas de turistas, 2025 (INE Frontur)
- Ocupación hotelera (INE)
- Pasajeros en aeropuertos, 2025 (Aena)
- Tipos impositivos autonómicos, 2026 (Ministerio de Hacienda)
- Salarios, 2024 (INE)
- Ley canaria de vivienda vacacional, Ley 6/2025 (BOE)
- Decreto ley de vivienda de Canarias, Decreto-ley 1/2024 (BOE)
- Reforma de la RIC, Ley 6/2025, de 28 de julio (BOE)
- Reserva del 30 % en Barcelona, Tribunal Supremo (Uría Menéndez)
- Turismo y PIB canario (Hosteltur sobre Exceltur)
Tus viviendas guardadas
Lado a lado
Los gastos de compra son orientativos (reventa: 6,5% de impuesto de transmisiones patrimoniales más notaría, registro y abogado). Las viviendas guardadas solo se conservan en este navegador.
Cookies Utilizamos cookies esenciales para que el sitio funcione. Con tu permiso, también usamos analíticas para mejorarlo. Leer más